 微信公众号

微信扫一扫

2026中国企业出海趋势

一、引言:从走出去到走进去的范式跃迁
2026年,中国企业出海正经历从产品输出向能力输出的范式跃迁,全球化布局不再是可选项,而是关乎生死存亡的战略必答题。国内市场趋于饱和,企业走出去的步伐进一步加快。这一轮结构性出海并非发生在全球化高歌猛进的背景下,而是在逆全球化思潮泛起、地缘政治博弈加剧的环境中展开。
1.1 历史方位:从规模扩张到结构深耕
回溯2011年前后第一轮出海潮,企业多以资源获取和市场拓展为主;2016年达到顶峰时,大规模海外并购主导了资本驱动型扩张。当前的新一轮结构性出海浪潮,核心逻辑已彻底转向能力输出与体系扎根。
表1 中国企业出海浪潮演进
阶段 时间 核心特征 第一轮出海潮 2011年前后 以资源获取和市场拓展为主,产品输出型 出海高峰 2016年 大规模海外并购,资本驱动型扩张 结构性出海 2024-2025年 从产品输出转向能力输出,品牌与产业链出海 范式跃迁 2026年 从走出去到走进去,本土化深耕与体系扎根
1.2 范式转变:能力输出与本土化扎根
2026年的范式跃迁,直观体现在企业盈利结构与质量的结构性优化。中国上市公司海外收入占比已从此前约15%提升至约20%,科创板企业海外毛利率中位数突破40%。百强出海企业海外营收合计超过11万亿元,占总营收的24.08%。这表明出海不再是单纯的规模扩张,而是通过品牌、技术、产业链等综合能力的深度输出,在海外市场实现结构性深耕与高附加值沉淀。
二、宏观图景:2026年出海的规模与结构
2026年中国企业出海已从规模扩张迈入结构优化阶段,货物贸易稳健增长与服务贸易结构跃升并存,中间品与知识密集型服务成为核心增量,海外仓等基建驱动全链路出海。
2.1 货物贸易规模与中间品主导逻辑
2026年中国货物贸易展现强劲韧性,前5个月进出口总值达20.68万亿元,同比增长15.3%,其中出口11.91万亿元,增长11.8%。麦肯锡报告显示,上半年出口同比增长18%,其中中间品出口增长27%,约占同期出口增量的四分之三。这表明出海正从终端消费品输出向产业链上游渗透,中国在全球供应链中的角色正从“组装车间”向“核心组件供应商”转变。
表2 2026年上半年中国外贸核心数据
指标 数值 同比增速 服务进出口总额 37797.5亿元 增长8.3% 服务出口 15047亿元 增长17.6% 知识密集型服务出口 8056.7亿元 增长12.8% 货物进出口总值(前5月) 20.68万亿元 增长15.3% 货物出口(前5月) 11.91万亿元 增长11.8% 汽车出口(前8月) 715.3万辆 增长66.7%
2.2 服务贸易结构跃升与知识密集化
服务贸易正成为出海结构优化的关键引擎。2026年上半年服务进出口总额37797.5亿元,同比增长8.3%,其中出口15047亿元,大幅增长17.6%,服务贸易逆差同比缩小1614.2亿元。结构上,知识密集型服务出口8056.7亿元,增长12.8%,占服务出口比重达53.5%。同时,中国数字服务进出口5年扩大近3倍。这标志着出海动能从劳动密集型向技术与知识密集型迁移,高附加值服务输出重塑了出海利润结构。
2.3 海外收入占比提升与行业分布极化
出海行业分布呈现明显极化特征。汽车产业持续爆发,2026年前8个月出口715.3万辆,同比增长66.7%;前5月出口金额达728亿美元。商用车继2025年达106万辆后,2026年一季度出口32.79万辆,同比增长50.28%。跨境电商占货物出口总额比重达8.5%,经营主体12万家,海外仓数量从2021年的1260个增至2026年的6200多个,规模同比激增3.3倍。
表3 跨境电商海外仓规模变化
指标 2021年 2026年 海外仓数量 约1260个 约6200个 全球海外仓市场规模 — 约1658.9亿美元 跨境电商经营主体 — 12万家 跨境电商占出口总额比 — 8.5%
汽车制造与跨境电商双轮驱动,叠加数字服务与中间品贸易的底层支撑,共同构筑了2026年中国企业出海的立体宏观图景。
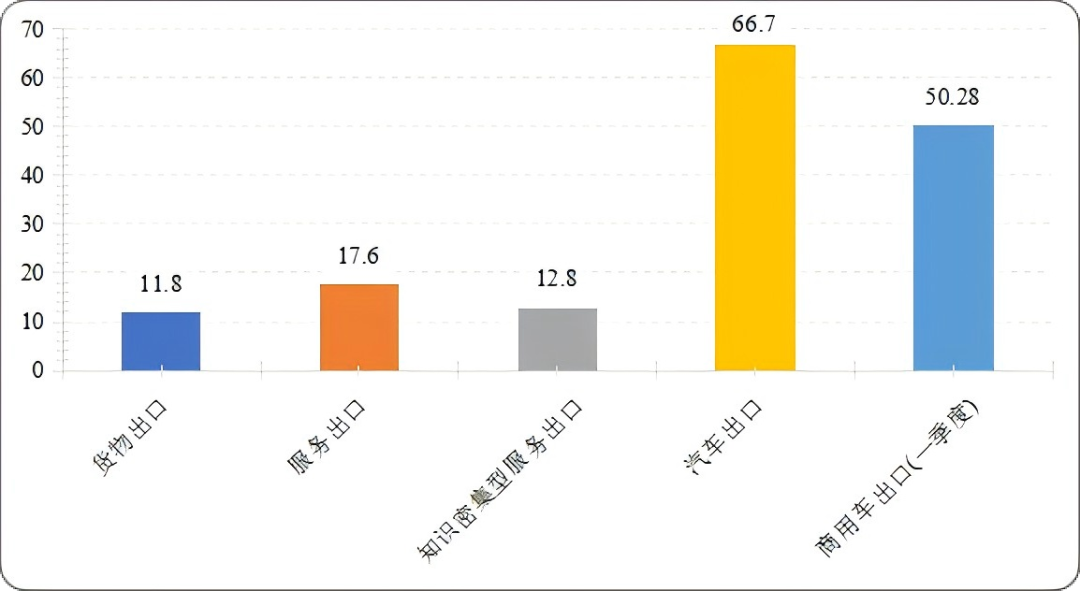
图2 2026年上半年主要出海指标增速对比
三、区域重构:出海地图重画与战略南迁
2026年中国企业出海目的地正发生深刻的结构性重构,战略南迁成为最鲜明特征。传统欧美市场因监管收紧而降温,东南亚与中东凭借地缘与政策红利加速升温,拉美与非洲作为新兴增量市场强势崛起。企业不再局限于单一市场直冲,而是通过第三国节点构建全球贸易新通道,形成多点开花、多极支撑的区域新版图。
3.1 目的地结构:战略南迁与新兴市场爆发
超七成企业计划在未来1-2年加大海外投入,选择收缩调整、暂停出海的合计仅5%。95%的受访内地企业计划在未来两年进一步拓展海外业务,较2023年的90%显著上升。在扩张浪潮中,八成受访中资企业计划未来三年开展海外业务,东盟仍是首选目的地。战略南迁已成为当前中国企业全球化最鲜明的特征。
表4 中国企业出海目标市场关注度与趋势变化
区域 关注度/特征 趋势变化 马来西亚 56% 升温 新加坡 54% 升温 泰国 51% 升温 中东(迪拜) 1000+中企,年增9.4% 升温 拉美(巴西) 电商浏览量占拉美54.9% 新兴 非洲 汽车出口增长67% 新兴 欧美 监管收紧 降温
中东枢纽功能正从贸易中转站升级为区域运营基地。迪拜拥有超过1000家中国企业,60%集中在能源、工程与技术领域,年增长率达9.4%。拉美市场展现出极高电商潜力,巴西占拉美电商平台浏览量54.9%,拥有363家电商平台为拉美之最。非洲市场同步爆发,2026年中国汽车出口目的地从早期的俄罗斯、中东扩展至东南亚、非洲、欧洲等多元市场,2025年向非洲出口量同比增长67%,向东南亚出口90万辆。
3.2 路径重构:Rerouting策略与多极化布局
面对地缘政治博弈与欧美监管深水区,中国企业并未停止全球化步伐,而是转向更为隐蔽且高效的Rerouting(第三国路由)策略。中国企业rerouting through third markets比例达69%,全球第一,远超德国52%。2025至2026年间,中国出海企业已构建起以越南、马来西亚、泰国等第三国为节点的全球贸易新通道。
这种路径重构伴随供应链与市场多元化策略的全面应用。中国企业market diversification策略比例为75%,sourcing from new suppliers比例为63%,三项核心策略全部高于全球均值。七成受访企业已实际开展海外业务,其中52%的企业拥有两年以上出海经验,67%的受访企业把进入新市场或深化现有市场布局作为核心目标。这表明企业出海已从早期的单点试水,演进为通过第三国节点进行产能布局与市场渗透的系统性工程。

图4 中国企业贸易应对策略全球对比
四、行业纵深:从汽车到AI的多赛道出海
2026年中国企业出海已告别单一产品输出,进入多赛道并进的结构性深化期。汽车后市场、创新药、跨境电商与AI数字服务成为四大增长极,制造业全产业链加速向技术型升级,行业逻辑从规模扩张转向能力深耕。
4.1 制造业全产业链与汽车后市场突围
近半数制造企业出海不超过3年,处于新手期或筹备期,出海10年以上企业合计占32%。新进入者涌入推动全产业链出海,中企在中东的产业结构正经历从贸易型向技术型升级,从卖设备转向全产业链运营。小熊电器2026年上半年海外营收4.19亿元,研发投入逆势增长8.05%,走质量增长路线。
汽车赛道呈现整车内卷与后市场突围分化。2026年上半年中国汽车零部件出口510.3亿美元,同比增长7.6%。整车出口量在涨但利润更卷,后市场卖配件成为更稳的出海路径。
表5 制造企业出海年限分布
出海年限 占比 阶段特征 尚未出海 10% 筹备期 1年以内 11% 新手期 1-3年 20% 新手期 3-5年 15% 成长期 5-10年 12% 成熟期 10年以上 32% 深耕期
4.2 跨境电商与海外仓基建升级
跨境电商从流量驱动转向基建与品牌驱动。全球海外仓市场规模2025年约1455亿美元,2026年预计达1658.9亿美元。89%的欧洲消费者在2025年改变了购物平台习惯,品牌平台迁移成为出海新课题。海外仓与独立站成为企业沉淀用户资产的核心基建。
4.3 创新药与AI数字服务能力出海
创新药与AI赛道完成从卖产品到卖能力的跃迁。创新药出海是业界最为关心的热点话题,从产品出海走向能力出海,坚持中国原创。2026年AI不再是单纯技术工具,而是长成了一棵大树,根扎在算力和底层框架里,枝干伸向千行百业,开出的花叫作产业赋能。背后是数据-技术-场景-硬件四个轮子一起转。2026年AI赋能、智能化升级将成为未来企业出海的核心竞争力,云服务商模型集成重塑企业全球化路径。
表6 重点行业出海新特征
行业 出海特征 代表趋势 汽车零部件 后市场卖配件更稳 零部件出口510.3亿美元 人工智能 从技术工具到产业赋能 数据-技术-场景-硬件四轮驱动 创新药 从产品出海到能力出海 坚持中国原创 数字服务 云服务商模型集成 智能化升级成核心竞争力
五、主体变迁:中小企业成为出海新主力
2026年中国企业出海的核心主体发生结构性跃迁,数量庞大且敏捷灵活的中小企业取代传统巨头成为出海新主力,全面践行Day 1 Global模式,重塑了全球竞争格局。
5.1 出海主体的结构性跃迁
传统出海依赖大企业巨头在本土成熟后再向海外扩张,而2026年的新出海主力军从创立之初就将海外市场作为战略目标,践行Day 1 Global模式。国家政策层面明确转向,从鼓励大型项目转为推动中小企业走出去。这一主体变迁标志着中国企业全球化从规模扩张进入结构深耕阶段。
表7 出海主体结构变迁
维度 传统出海 2026新出海 主力军 大企业巨头 中小企业 出海模式 成熟后出海 Day 1 Global 服务贸易中小微占比 — 85.1% 民营企业出口增速 — 增长26.0% 政策支持 鼓励大型项目 推动中小企业走出去
5.2 民营与中小微企业的活力释放
中小微企业已成为服务贸易发展的绝对主体,占样本企业总数的85.1%,凭借经营机制灵活、市场响应敏捷的优势成为扩容升级的核心增量。民营企业的出口动能尤为强劲,2026年1-2月上海民营企业进出口总值达7180.51亿元,同比增长26.0%,其中出口5409.46亿元,增长27.1%。区域分布上,2026年第二季度中企赴外参展数量TOP10城市均为沿海城市,沿海地带持续输出充沛的出海动能。
5.3 出海服务行业的伴生兴起
中小微企业缺乏跨境运营经验,在工商注册、资质备案、财税合规等多个环节容易遇到卡点。这一痛点催生了出海服务行业的爆发,合规本地化成为该行业2026年的核心方向。大量第三方服务商围绕中小企业全生命周期需求,提供从准入合规到本土运营的一站式解决方案,直接降低了中小企业的出海门槛,加速了其全球化进程。
六、合规深水区:全球监管收紧与本土化扎根
2026年中国企业出海已全面进入合规深水区,全球监管事件激增与地缘经济对抗成为首要风险,企业竞争逻辑从拼成本优势彻底转向拼合规能力与拼本地化深度。 关税、地缘政治、贸易壁垒、数据合规等因素越来越多地进入企业的经营决策,海外市场不再只是简单的增量空间。世界经济论坛2026年全球风险报告里,地缘经济对抗第一次被排到了年度首要风险的位置,18%的受访者认为它最可能在2026年引发全球危机。这一双重重构意味着国内竞争从拼规模、拼价格转向拼创新、拼品牌;国际竞争从拼成本优势转向拼合规能力、拼本地化深度。
6.1 监管新态势与审查收紧
全球监管节奏正显著加快。2020年至2024年年均约19起全球监管事件,2025年大幅上升,2026年前8个月已记录47起,节奏进一步加快。各主要经济体纷纷筑高壁垒,欧盟7月生效新版外商投资审查条例,日本5月通过了修订版的外汇法,美国的外资审查从交易审查扩展到了全流程约束。
表8 全球监管收紧关键事件
地区/机构 监管措施 生效时间 欧盟 新版外商投资审查条例 2026年7月 日本 修订版外汇法 2026年5月 美国 外资审查全流程约束 持续扩展 全球监管事件 2026年前8月47起 年均从19起激增
6.2 行业差异化合规挑战
不同行业面临的监管工具差异明显:互联网企业多面临数据隐私监管,高端制造和AI半导体涉及国家安全审查和出口管制,新能源企业需关注劳动用工和职业安全等本地风险。特别是在中国汽车出海加速的同时,数据合规压力同步升级,车联网与智能驾驶产生的海量数据跨境流转面临极高审查门槛。
表9 不同行业面临的合规挑战
行业 主要监管工具 核心风险 互联网企业 数据隐私监管 用户数据跨境合规 高端制造/AI半导体 国家安全审查、出口管制 技术封锁风险 新能源企业 劳动用工、职业安全 本地劳工法规差异
6.3 本土化扎根与后端能力落地
面对外部审查收紧,中企出海进入扎下去阶段,当前企业更强调供应链、财税、人力、合规等后端能力同步落地,数字底座成后端刚需。这意味着企业不能仅停留在前端产品销售,而必须构建完整的本地化运营体系。从供应链的本地采购与生产布局,到财税管理的属地化核算,再到人力资源的合规用工,以及贯穿始终的数据合规体系,后端能力的系统性落地决定了企业能否在目标市场真正扎根。
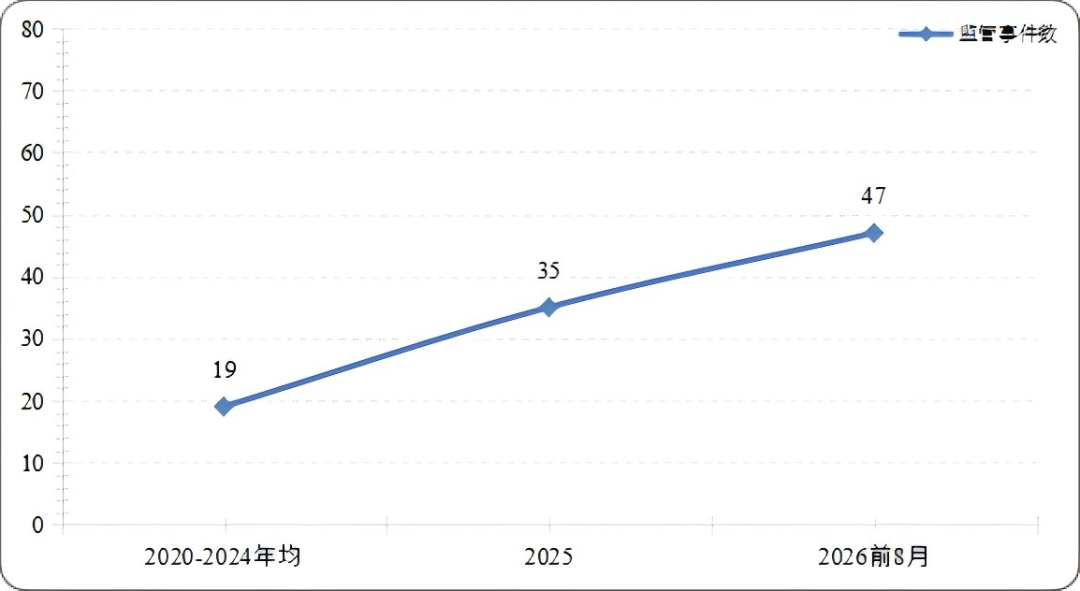
图6 全球针对中企监管事件年度变化
七、趋势展望与战略建议
2026年中国企业出海已从渠道拓展跃升为全球竞争能力的系统性重构,精品化、合规化、本土化与数字化构成不可逆的四大战略方向。 出海不再只是寻找一个海外销售渠道,而是企业重新建立全球竞争能力的一次升级。不出海就出局,但出海不是终点,融进去才是下一程的真正命题。
表10 2026出海四大不可逆趋势
趋势方向 核心内涵 落地建议 精品化 从低价走量到品牌溢价 提升产品力与品牌投入 合规化 从粗放到合规先行 建立全链路合规体系 本土化 从卖产品到扎下去 供应链财税人力同步落地 数字化 从工具到智能赋能 内容本地化、客户运营、合规风控
7.1 战略落地路径
长期来看,精品化、合规化、稳定化、本土化是不可逆的四大趋势。企业应优先完成基础数字化适配,聚焦核心业务场景,优先在内容本地化、客户运营、合规风控三大高频场景落地智能化应用。宏观层面,应进一步以系统性政策体系助力我国企业出海实现体系扎根与高质量发展。
出海网,创立于2012年9月9日,是国内具备权威性与行业影响力的综合性中国企业出海服务平台。平台聚焦国内企业全球化发展需求,整合全球政策、跨境渠道、全球人力、EOR名义雇主、海外法务、财税合规、海外营销、海外招商等多元资源,为制造、贸易、品牌等各类企业提供一站式出海支撑。
依托丰富的海外市场资源与行业服务商体系,出海网搭建企业与全球市场的对接桥梁,帮助企业研判国别市场风险、寻找海外商机、落地海外布局。平台汇聚行业资讯、案例解读、线上对接、线下峰会等多种服务,助力企业规避跨境经营风险,稳步开拓海外市场。
自成立以来,出海网坚持以赋能中国品牌出海为初心,秉持合作共赢理念,持续搭建高效可靠的出海服务生态,陪伴众多中国企业走向全球,助力中国企业在国际市场稳健发展。
出海网创始人王浩
祝中国出海企业家朋友们:
时代浪潮奔涌向前,全球化机遇与挑战并存。在此,谨代表出海网,向每一位勇于开拓海外市场的中国企业致以诚挚祝福。
愿各位企业乘风破浪,深耕海外、稳健布局,在全球舞台上展现中国力量。出海网将始终坚守初心,链接全球资源,做好企业出海路上的坚实伙伴,与大家携手并肩、合作共赢,共赴全球化新征程!
顺祝商祺!

-
上一条:中国企业出海合规指南
-
下一条:没有了
0条评论


Copyright © 2010-2026 chinavisa.cn 出国之家版权所有 增值电信业务经营许可证:苏B2-20210438
EDI电商经营许可证:苏B2-20210438  苏公网安备32080402000222号